
Noticia
El reto de jubilar el efectivo: CoDi y DiMo crecen de forma sostenida, pero Banxico busca simplificar su uso
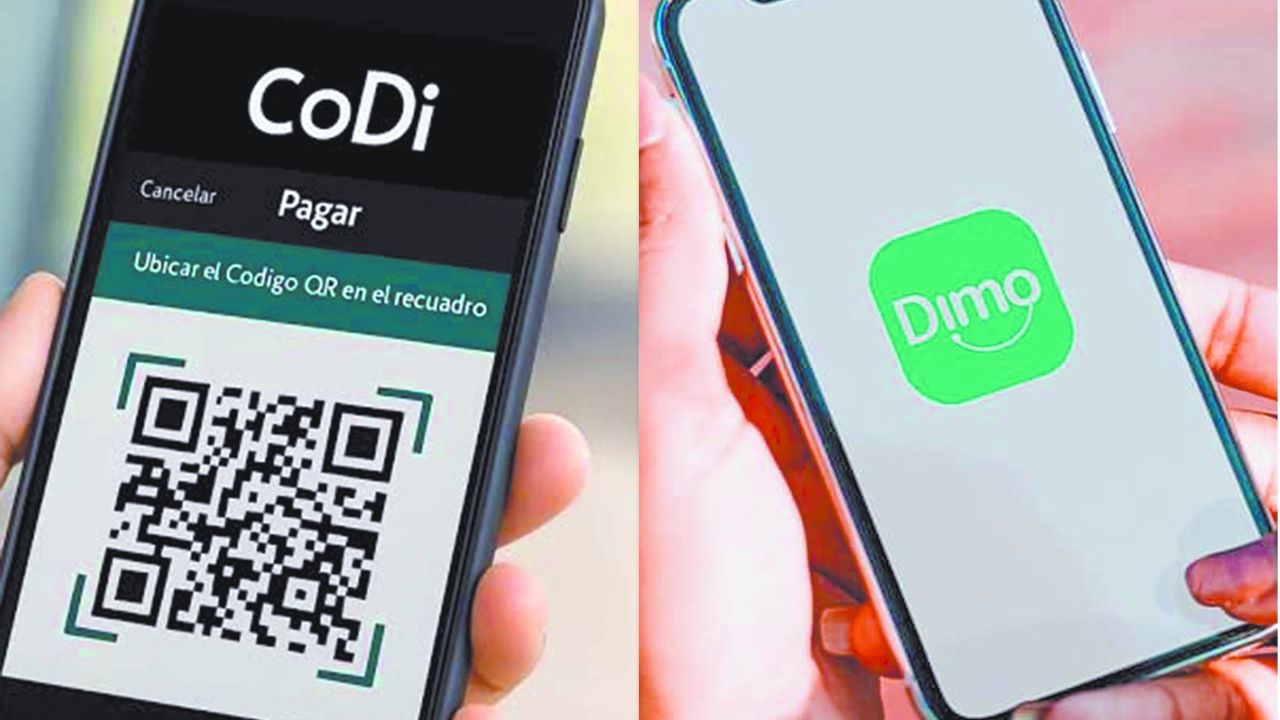
Nuestros amigos de El Economista nos comparten los datos oficiales del Informe Anual sobre Infraestructura de los Mercados Financieros del Banco de México (Banxico). El documento revela que las plataformas CoDi y DiMo siguen mostrando un crecimiento constante, aunque con un ritmo de adopción más lento que las metas planteadas originalmente. Ante este escenario, Banxico y el Ejecutivo alistan un plan conjunto para estandarizar la experiencia de usuario y acelerar los pagos sin efectivo.
Aunque el uso del dinero en efectivo sigue siendo dominante en México, la infraestructura de pagos digitales del Banco de México continúa expandiendo su alcance. Al cierre de 2025, el servicio de pagos con código QR, CoDi, acumuló un histórico de casi 19 millones de operaciones, registrando 4.4 millones de transacciones anuales. Por su parte, la plataforma de transferencias ligadas al número celular, DiMo, alcanzó los 16.4 millones de usuarios registrados y 3.1 millones de operaciones interbancarias en el año.
A pesar del crecimiento, las cifras se ubican por debajo de las expectativas trazadas en sus lanzamientos. Por ello, las autoridades financieras preparan una estrategia integral para acelerar su adopción en comercios y trámites cotidianos.
Cifras clave y despliegue del ecosistema
- Radiografía de CoDi: Plataforma habilitada por 32 participantes del SPEI. Durante 2025 alcanzó un pico de 12,700 transacciones diarias en octubre.
- Adopción gubernamental: Un total de 86 entidades públicas (52 municipios, 28 gobiernos estatales y 6 dependencias federales) ya cobran trámites y servicios mediante CoDi.
- Avance de DiMo: Desde su lanzamiento en 2023, la herramienta para enviar dinero únicamente con el número telefónico ha logrado enrolar a más de 16.4 millones de personas.
Estandarización y la nueva Ley de Economía Digital
Para remover las fricciones que frenan la adopción masiva, Banxico trabaja en homologar la experiencia de usuario en las aplicaciones de la banca, haciendo que cobrar o pagar con CoDi y DiMo sea un proceso idéntico, simple e intuitivo en cualquier banco.
Esta estandarización técnica se alinea de manera directa con la iniciativa de Ley de Economía Digital para Pagos Digitales y Electrónicos enviada al Congreso, la cual busca dotar al marco legal de herramientas para migrar progresivamente los cobros en comercios y dependencias hacia canales electrónicos.
En resumen: en este tramo de septiembre de 2026, la infraestructura para dejar el efectivo ya está construida y operando. El gran desafío actual consiste en lograr que la experiencia en la pantalla sea tan rápida y sencilla que cualquier ciudadano prefiera pagar con su teléfono celular en la tiendita o en la ventanilla de trámites.
Link: CoDi y Dimo, con avance lento; se busca acelerar los pagos digitales
Mantente a la vanguardia con nuestro Newsletter
Suscríbete a nuestro Newsletter gratuito y recibe en tu correo electrónico las últimas noticias del sector financiero. ¡No te pierdas nada!